
総務省 上下水道経営アドバイザー
公認会計士×デジタル活用で
学校法人・中小企業・公共セクターの経営を支援
学校法人・公営企業の会計監査から経営支援・DX推進まで。
大手監査法人10年の経験と最新のデジタル技術で、公共セクターの課題を解決します。
Services
事業内容
公認会計士としての専門知識と、デジタル技術を組み合わせた独自のソリューションを提供します
Profile
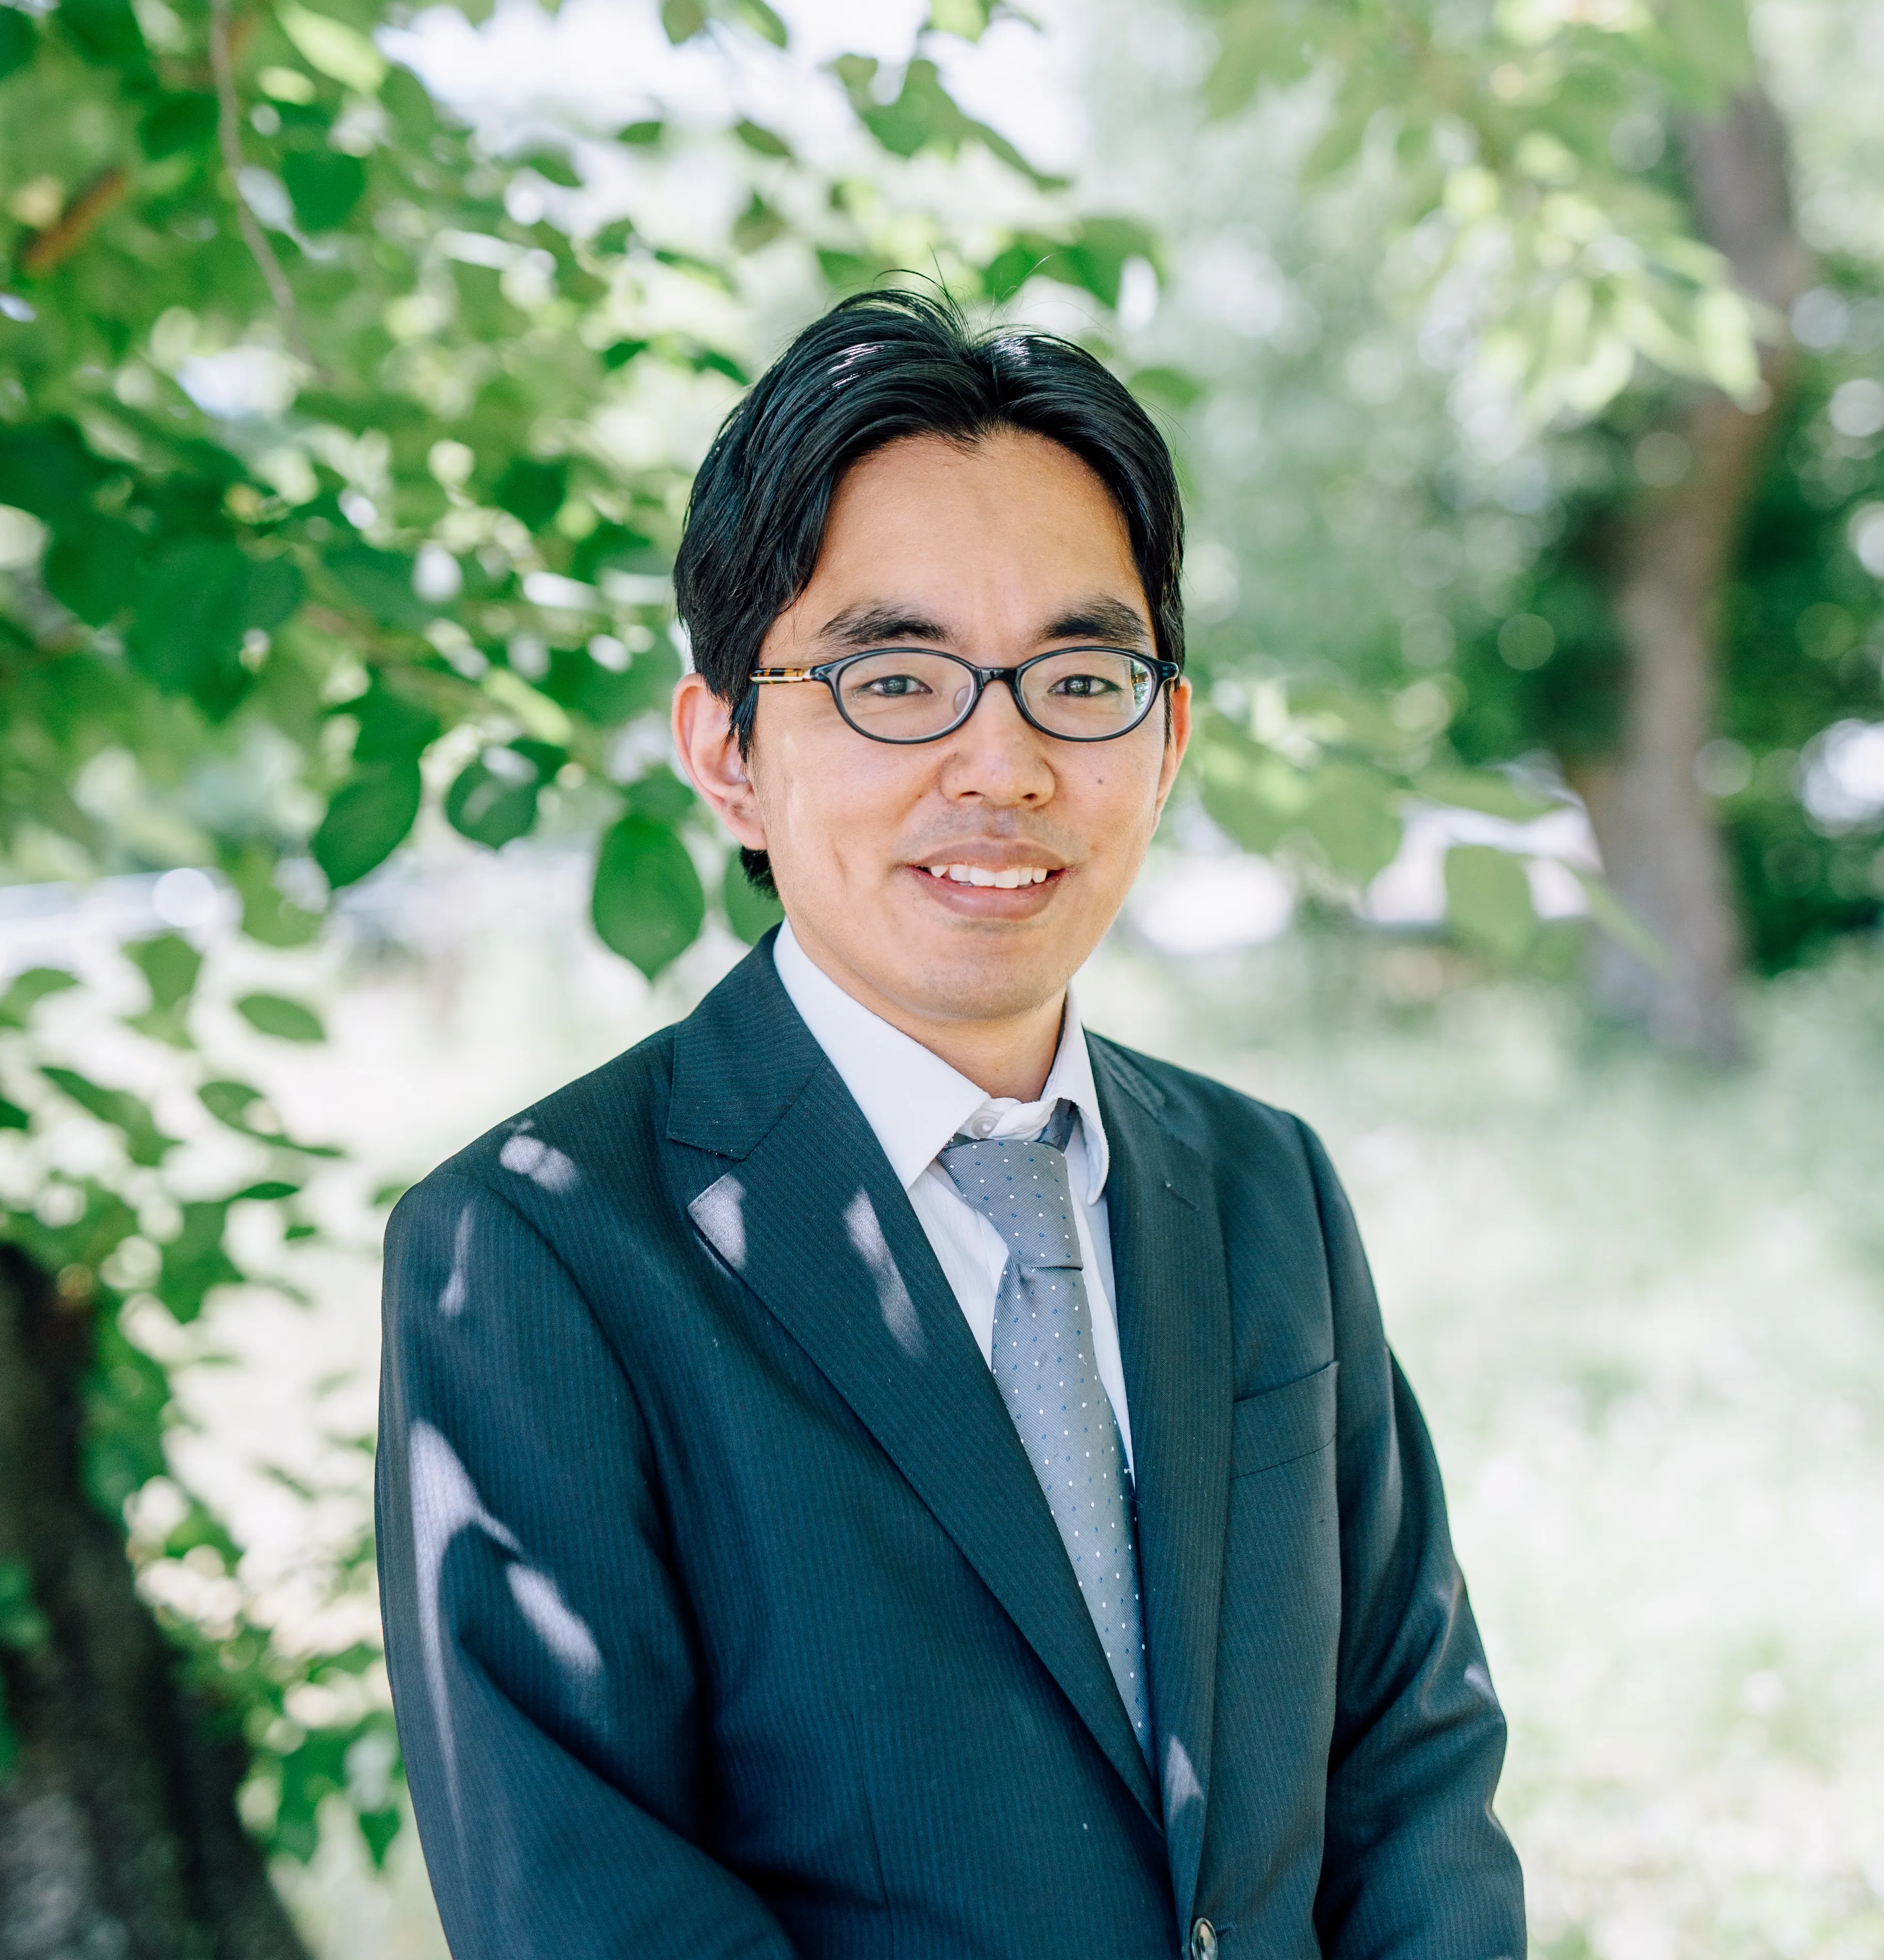
鳥生 紘平Kouhei Toriu
公認会計士・税理士 | 一般社団法人行政経営支援機構 代表理事
大手監査法人にて10年間公共セクター業務に従事。令和4年度から令和6年度まで大阪府泉南市の包括外部監査人を務め、総務省の上下水道事業経営アドバイザーとして全国約10団体を担当しています。AI・プログラミングを活用した業務効率化ツール開発も手掛け、「会計×デジタル」で経営課題を解決します。
資格
- 公認会計士
- 税理士
公的機関からの選任・委嘱
- 大阪府泉南市 包括外部監査人令和4年度〜令和6年度
- 総務省 上下水道事業経営アドバイザー現任
Blog
最新記事
学校法人会計、公営企業会計、中小企業の税務について、実務で役立つ内容を書いています
リースを賃貸借処理のままにできる公営企業があります — 注記は残ります
ファイナンス・リース取引は原則として売買処理ですが、施行規則55条は賃貸借処理のままにできる場合を3つ置いています。下水道事業に規模の条件はなく、病院事業に規模の特例はありません。特例を使っても残る注記まで、条文と総務省のQ&Aの原文で整理します。
続きを読む →資金不足比率は、流動負債と流動資産を比べた数字ではありません
資金不足比率の分子は、流動負債から建設改良費等に充てた企業債を引き、それ以外の経費に充てた地方債を固定負債の分まで足して出します。企業債は何に充てたかで足す側と引く側に分かれます。令和6年度決算の実額で確かめます。
続きを読む →交際費の「年800万円まで」は、1人1万円以下の飲食費を分けてから数えます
「中小企業は交際費が年800万円まで経費」と説明されます。正確には交際費等は原則として全額が損金不算入で、800万円は別表十五を付けて初めて効く特例です。1人1万円以下の飲食費は枠を使う前に外れますが、記録の付け方と消費税の経理方式で結論が変わります。
続きを読む →お問い合わせ・ご相談
学校法人の会計監査、公営企業の会計指導、税務申告のことなら鳥生紘平公認会計士事務所にお任せください。
初回相談は無料です
受付時間: 平日 9:00〜18:00